Een verzekeraar kan een claim niet afdoen door schade eenvoudigweg als ‘slijtage’ aan te merken. De technische oorzaak en de volledige polisvoorwaarden moeten bij elkaar worden gebracht. Het gerechtshof Den Haag oordeelde op 25 augustus 2026 dat schade aan een windparkkabel onder de betreffende allriskpolis viel. De voorwaarden boden in deze zaak ruimte voor dekking van schade door een ontwerpfout. Dat is geen algemene regel voor alle zakelijke, woonhuis- of autoverzekeringen.
Wanneer een machine of installatie eerder uitvalt dan verwacht, ontstaat vaak discussie over slijtage, een constructiefout of een van buiten komende oorzaak. Die begrippen kunnen in een polis verschillende functies hebben. Het antwoord staat daarom zelden in alleen het woord ‘allrisk’ op het polisblad.
Bespreking door Onur Arslan, advocaat bij Arslan Advocaten. De uitspraak wordt niet als eigen kantoorzaak gepresenteerd.
Wat gebeurde er met de windparkkabel?
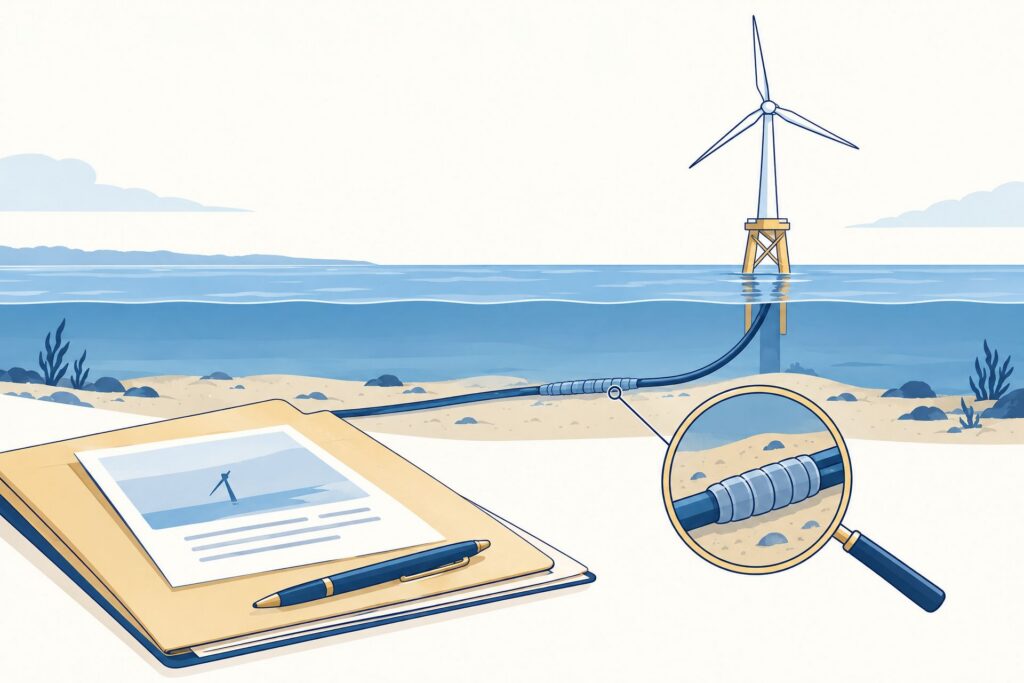
De zaak ging over een kabel in een offshore windpark. Een beschermingssysteem moest de kabel tegen de omstandigheden op zee beschermen. Na ongeveer zes jaar ontstond schade, terwijl het systeem was ontworpen om aanzienlijk langer bescherming te bieden.
De verzekeraars beriepen zich onder meer op het ontbreken van een van buiten komend onheil, de wettelijke regeling voor eigen gebrek en een uitsluiting voor normale slijtage. De verzekerde wees juist op de ruime dekkingsomschrijving en bepalingen over schade door ontwerpfouten.
Het hof liet de beslissing dat dekking moest worden verleend in stand. De bron is ECLI:NL:GHDHA:2026:2639, gerechtshof Den Haag, 25 augustus 2026. Het betreft een specifiek verzekeringsgeschil over windparkinfrastructuur. De uitkomst berust op de combinatie van de technische feiten en de daadwerkelijk overeengekomen clausules.
‘Allrisk’ betekent niet dat iedere schade zonder voorwaarden verzekerd is
Een allriskverzekering kan ruim zijn opgezet, maar blijft begrensd door de dekkingsomschrijving, verzekerde zaken, verzekeringsperiode, uitsluitingen en bijzondere clausules. Ook verzekerde bedragen, eigen risico’s en samenloop met andere polissen kunnen een rol spelen.
Omgekeerd mag niet zonder meer worden aangenomen dat iedere allriskpolis uitsluitend schade door een van buiten komend onheil dekt. Het hof wees er in deze zaak op dat die eis niet uit de relevante dekkingsomschrijving volgde. De inhoud van de voorwaarden was bepalend.
Dit onderscheid is praktisch belangrijk. Een verzekeraar die een externe oorzaak verlangt, moet kunnen aanwijzen waarop die eis in de betreffende polis is gebaseerd. De verzekerde moet op zijn beurt aantonen dat de gebeurtenis binnen de dekkingsomschrijving valt. Het label op de verzekering vervangt die beoordeling niet.
Eigen gebrek en de aard van de zaak zijn niet hetzelfde
Artikel 7:951 BW bevat een wettelijke regeling voor schade die is veroorzaakt door de aard of een gebrek van de verzekerde zaak. Bij een concrete claim moet worden onderzocht of en in hoeverre de polis van die regeling afwijkt. Een wettelijke uitgangspositie kan door de overeengekomen dekking worden aangevuld of gewijzigd.
In deze zaak keek het hof naar de samenhang tussen de uitsluiting van normale slijtage en een bepaling over schade door ontwerp-, plan- of specificatiefouten. De uitsluiting herhaalde niet zonder meer iedere wettelijke beperking. De bepaling over ontwerpfouten was juist een aanwijzing dat bepaalde schade door een eigen gebrek onder de polis kon vallen.
De juiste conclusie is daarom niet dat eigen gebrek voortaan altijd verzekerd is. De conclusie is dat de polis als geheel moet worden gelezen. Een losse uitsluitingszin kan onvoldoende zijn wanneer een andere clausule dezelfde schadeoorzaak expliciet onder de dekking brengt.
Waarom was de slijtage-uitsluiting hier niet beslissend?
Het beschermingssysteem had de kabel gedurende zijn normale levensduur tegen de gebruikelijke omstandigheden moeten beschermen. Het hof betrok dat de schade al na ongeveer zes jaar was ontstaan, terwijl het systeem naar verwachting ongeveer vijfentwintig jaar bescherming zou bieden.
De schade was volgens de beoordeling niet eenvoudig het onvermijdelijke gevolg van normale slijtage. Het gebrekkige beschermingssysteem speelde een beslissende rol. Daarbij ging het niet alleen om een verschil tussen de verwachte en werkelijke levensduur, maar om de technisch onderbouwde oorzaak van dat verschil.
Een vroeg defect bewijst dus niet op zichzelf dat een slijtage-uitsluiting niet geldt. Een apparaat kan om verschillende redenen eerder uitvallen. Het technische rapport moet uitleggen wat is beschadigd, welk mechanisme de schade veroorzaakte en waarom dat wel of niet onder het gebruikte polisbegrip valt.
Herstel van het gebrek en gevolgschade afzonderlijk bekijken
Bij technische verzekeringen kan verschil bestaan tussen de kosten om een ondeugdelijk onderdeel te verbeteren en de schade die dat onderdeel aan andere verzekerde zaken heeft veroorzaakt. Ook kan de polis daarvoor afzonderlijke bepalingen, limieten of eigen risico’s bevatten.
Neem daarom niet aan dat dekking voor schade door een ontwerpfout automatisch alle kosten van een beter ontwerp omvat. Maak een kostenopstelling waarin onderzoek, demontage, herstel, vervanging, verbetering en eventuele stilstand zijn onderscheiden. De juridische beoordeling moet aansluiten op wat daadwerkelijk wordt gevorderd.
De windparkkabelzaak kan helpen om de juiste vragen te stellen, maar is geen vervanging voor onderzoek naar een eigen machine-, installatie- of CAR-polis. Bij een bouwproject speelt bijvoorbeeld ook het onderscheid tussen uitvoeringskosten en materiële schade. Onze pagina verzekeringsrecht beschrijft de aanpak van zulke dekkingsgeschillen.
Welke stukken zijn nodig om een beroep op slijtage te toetsen?
- De volledige polis met clausules, bijlagen, verzekerde objecten en relevante verzekeringsperiode.
- Ontwerpdocumenten, productspecificaties en onderbouwde gegevens over de beoogde levensduur.
- Onderhouds- en inspectierapporten, inclusief bekende afwijkingen vóór het schadegeval.
- Foto’s, meetgegevens en deskundigenrapporten over de feitelijke oorzaak van de beschadiging.
- Een gesplitste kostenopstelling en de gemotiveerde afwijzing van de verzekeraar.
Bewaar defecte onderdelen wanneer onderzoek nog nodig is en dat veilig en praktisch mogelijk is. Een vervanging kan noodzakelijk zijn om het bedrijf weer te laten draaien, maar kan ook bewijs verloren laten gaan. Stem inspectie en documentatie daarom tijdig af en leg vast waarom onderdelen niet konden worden bewaard.
Vraag de expert onderscheid te maken tussen waarnemingen, technische conclusies en polisinterpretatie. De technische betekenis van ‘slijtage’ hoeft niet volledig samen te vallen met de betekenis van een uitsluiting in de verzekering. Juist die aansluiting is vaak het werkelijke geschilpunt.
Hoe reageert u op een afwijzing wegens slijtage?
Een bruikbare reactie vraagt om een concrete onderbouwing. Welk onderdeel is volgens de verzekeraar versleten? Welke oorzaak is vastgesteld? Welke bepaling sluit die schade uit? En hoe verhoudt die bepaling zich tot andere clausules over eigen gebrek of ontwerpfouten?
U wijst de claim af met een beroep op slijtage. Graag ontvang ik de exacte polisgrondslag en de technische bevindingen waarop u die kwalificatie baseert. Licht ook toe hoe u de clausules over [relevante bepaling] daarbij betrekt en welke kostenposten volgens u afzonderlijk buiten de dekking vallen. Ik behoud mijn rechten en verweren voor.
Dit is een voorbeeld voor het opvragen van de motivering, geen complete procesbrief of gegarandeerde stuiting. Bij een omvangrijke claim verdient het aanbeveling de juridische en technische reactie gezamenlijk voor te bereiden, zodat zij op dezelfde feiten en polisversie berusten.
Welke vervolgstap is proportioneel?
Een eigen expertise kan zinvol zijn wanneer het geschil draait om een concreet technisch punt. Is de oorzaak tussen partijen niet in geschil en gaat het uitsluitend om de uitleg van een clausule, dan kan een extra technisch rapport weinig toevoegen. Laat daarom eerst het werkelijke meningsverschil afbakenen.
Ook de gekozen geschillenroute moet passen bij de verzekering en de verzekerde. Een zakelijke verzekering valt niet automatisch binnen dezelfde klachtenregeling als een consumentenpolis. In verzekeringsgeschil: welke route past? worden de mogelijkheden onderscheiden.
Blijf intussen voldoen aan redelijke meldings- en informatieverplichtingen en bewaak de eigen termijnen. Een langlopend onderzoek of een intern bezwaar betekent niet zonder meer dat een vordering onbeperkt geldig blijft. Bespreek de kosten van juridische bijstand en eventuele expertise vooraf.
Veelgestelde vragen
Is slijtage onder een allriskverzekering altijd uitgesloten?
Nee. Dat hangt af van de polis en de oorzaak van de schade. In deze zaak maakte de samenhang met de dekking voor ontwerpfouten verschil. Een andere polis kan anders zijn geformuleerd.
Bewijst een defect binnen de verwachte levensduur een ontwerpfout?
Niet automatisch. De feitelijke oorzaak moet worden onderzocht. Onderhoud, gebruik, omgevingsfactoren en de betrouwbaarheid van de levensduurverwachting kunnen relevant zijn.
Kan ik dit arrest gebruiken voor mijn autoverzekering?
Alleen als aanleiding om de juiste vragen te stellen. De uitkomst van deze technische windparkpolis kan niet rechtstreeks op een particuliere autoverzekering worden overgezet. De eigen dekkingsomschrijving en uitsluitingen zijn bepalend.
Moet de verzekeraar na een dekkingsbeslissing direct iedere factuur betalen?
Nee. De omvang, noodzaak en toerekening van de kosten kunnen nog worden betwist. Ook limieten, eigen risico’s en de verdeling tussen verzekeraars kunnen van belang blijven.
Laat oorzaak en polis in samenhang beoordelen
Wordt een zakelijke schadeclaim afgewezen wegens slijtage, eigen gebrek of een ontwerpfout? Via Arslan Advocaten kunt u de polis, technische rapporten en afwijzingsbrief voorleggen. Een beoordeling moet eerst vaststellen welke feiten vaststaan, welke clausules werkelijk relevant zijn en welk aanvullend onderzoek nodig is. Bij waterschade onder een andere polis vindt u aanvullende uitleg in waterschade afgewezen door de verzekeraar.
Bron: gerechtshof Den Haag, 25 augustus 2026, ECLI:NL:GHDHA:2026:2639, onder meer r.o. 4.4 en 4.10–4.17. De uitkomst betreft de specifieke windparkpolis en is geen algemene dekkingsgarantie.