Een onverwachte bouwkostenpost is niet automatisch verzekerde schade. Het gerechtshof Amsterdam oordeelde op 25 augustus 2026 dat het nat worden van zand in een bouwput in deze zaak onvoldoende was om materiële schade onder de CAR-polis aan te nemen. Extra bemaling en kwelschermen waren nodig voor een deugdelijke uitvoering van het werk en werden niet als herstel- of bereddingskosten vergoed.
Een bouwput die volloopt met grondwater kan onmiddellijk tot vertraging en hoge kosten leiden. De aannemer of ontwikkelaar moet maatregelen nemen, terwijl de vraag wie die kosten draagt nog openstaat. Voor de verzekering is dan niet alleen van belang dát geld is uitgegeven, maar vooral welk risico zich heeft verwezenlijkt en wat de polis precies dekt.
Bespreking door Onur Arslan, advocaat bij Arslan Advocaten. De besproken uitspraak wordt niet als eigen kantoorzaak gepresenteerd.
Wat speelde er bij de bouw van het appartementencomplex?
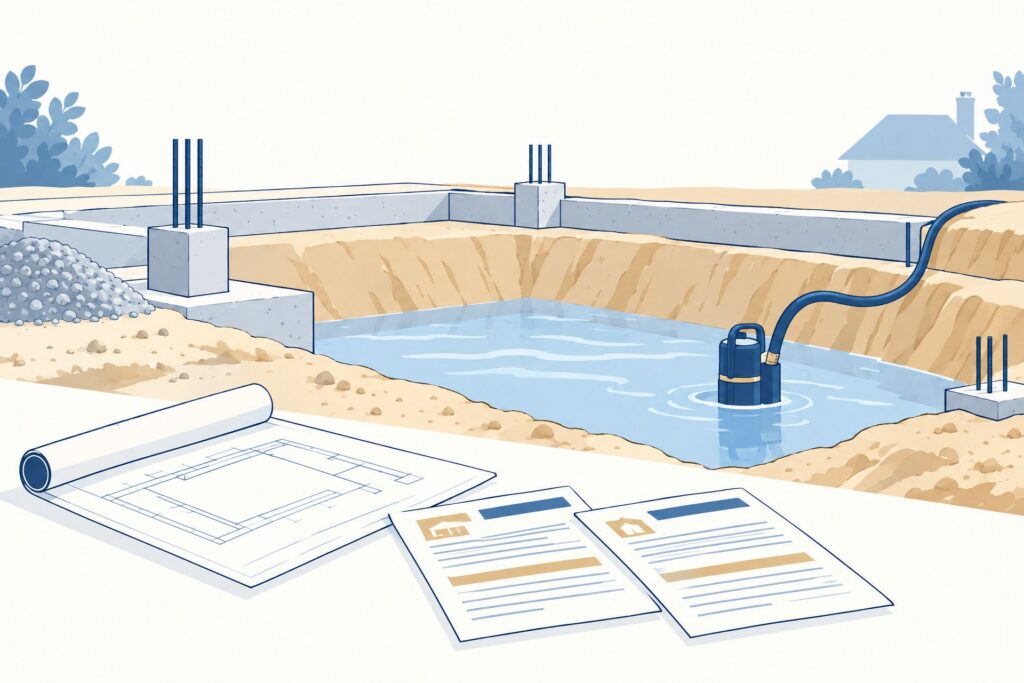
Voor de bouw van een appartementencomplex met een ondergrondse parkeergarage was een CAR-verzekering afgesloten. Tijdens het werk stroomde grondwater de bouwput in. Om het werk te kunnen voortzetten, werden aanvullende maatregelen getroffen, waaronder extra bemaling en het plaatsen van kwelschermen.
De verzekerde stelde dat de kosten onder de polis vielen. Het geschil draaide om materiële schade aan het werk en, subsidiair, om de vergoeding van bereddingskosten. Het hof kwam tot een andere uitkomst dan de rechtbank en wees de vorderingen alsnog af.
De bron is ECLI:NL:GHAMS:2026:2410, gerechtshof Amsterdam, 25 augustus 2026. De kern staat in de overwegingen over de toestand van de bouwput, de functie van de maatregelen en de betekenis van de polisvoorwaarden.
Waarom was nat zand niet genoeg voor materiële schade?
Het hof vond het enkele nat worden van het zand en de noodzaak om de bodem droog te maken onvoldoende om een objectieve aantasting van de stoffelijke structuur van de bouwput aan te nemen. Dat water van onderaf binnenkwam, maakte die beoordeling niet automatisch anders.
Dit oordeel betekent niet dat water nooit materiële bouwschade veroorzaakt. Beschadigde constructies, weggespoeld materiaal of andere fysieke aantasting kunnen andere feiten opleveren. De verzekerde moet echter concreet maken welk verzekerd object is beschadigd en waarin de beschadiging bestaat.
De term ‘schade’ heeft in het dagelijks taalgebruik een ruimere betekenis dan in veel polisomschrijvingen. Een project kan financieel nadeel lijden zonder dat ieder nadeel onder de dekking voor materiële schade valt. Die taalverwarring is een veelvoorkomend begin van een dekkingsgeschil.
Uitvoeringskosten en herstelkosten uit elkaar houden
Herstelkosten zijn gericht op het herstellen van schade. Uitvoeringskosten zijn nodig om het overeengekomen werk deugdelijk te realiseren. Wanneer de bodemgesteldheid extra maatregelen vereist die voor een goede uitvoering hoe dan ook nodig zijn, worden die maatregelen niet vanzelf verzekerde herstelkosten doordat zij pas later worden ontdekt.
In deze zaak vond het hof dat de kwelschermen en extra bemaling, gelet op de plaatselijke bodem, tot de noodzakelijke uitvoering behoorden. De oorspronkelijke begroting of werkwijze was daarvoor niet beslissend. Dat de maatregelen niet waren voorzien, maakte ze nog niet tot herstel van een verzekerd schadegeval.
Voor de onderbouwing is daarom een technische kostensplitsing nuttig. Welke kosten waren al onderdeel van het oorspronkelijke plan? Welke kosten zijn nodig door de werkelijke bodemgesteldheid? En welke kosten dienen uitsluitend om concreet beschadigd werk te herstellen? Een factuur met alleen ‘meerwerk wateroverlast’ beantwoordt die vragen niet.
Waarom werden de kosten ook niet als bereddingskosten vergoed?
Bereddingskosten hebben betrekking op redelijke maatregelen om verzekerde schade te voorkomen of te verminderen, binnen de toepasselijke wettelijke en contractuele voorwaarden. Het is niet altijd nodig dat de schade al is ingetreden; ook een voldoende concrete dreiging kan relevant zijn. Maar niet iedere voorzorgs- of uitvoeringsmaatregel is daarom beredding.
Het hof vond de getroffen maatregelen in deze zaak nodig voor de deugdelijke uitvoering van het werk. Het beroep op bereddingskosten strandde daarmee eveneens. De zaak mag dus niet worden samengevat als ‘zonder bestaande schade zijn bereddingskosten nooit verzekerd’. Dat zou de juridische afbakening verkeerd weergeven.
Vraag bij een bereddingsclaim concreet welke verzekerde schade dreigde, waarom de maatregel nodig was, welke alternatieven bestonden en hoe de kosten zich tot het risico verhielden. Alleen de mededeling dat snel moest worden gehandeld, maakt de dekking nog niet inzichtelijk.
Wat betekent dit voor aannemers en ontwikkelaars?
Begin de beoordeling met de eigen polis. CAR-verzekeringen kunnen verschillen in verzekerde belangen, objecten, bouwtermijnen, onderhoudsperioden, uitsluitingen en bijzondere clausules. Een uitspraak over één polis is geen definitieve dekkingsanalyse voor een ander project.
Controleer ook wie verzekerd is en wie de claim indient. Opdrachtgever, hoofdaannemer, onderaannemer en ontwikkelaar kunnen verschillende contractuele posities hebben. Een discussie over wie volgens het bouwcontract extra kosten draagt, is niet hetzelfde als de vraag of de verzekeraar die kosten vergoedt.
Onze pagina verzekeringsrecht beschrijft hoe een dekkingsgeschil kan worden beoordeeld. Bij waterschade buiten een bouwproject kunnen andere voorwaarden gelden; zie ook waterschade afgewezen door de verzekeraar.
Welk technisch bewijs maakt het verschil?
- De volledige polis, clausules en projectomschrijving die op de relevante bouwfase gelden.
- Bodemonderzoeken, ontwerpuitgangspunten en het oorspronkelijke bemalings- of uitvoeringsplan.
- Foto’s, meetgegevens en dagrapporten van vóór en na het binnenstromen van water.
- Een beschrijving van de fysieke aantasting van ieder gesteld beschadigd object.
- Een gesplitste kostenopstelling met de functie van iedere nood-, uitvoerings- of herstelmaatregel.
Een deskundige kan helpen de technische oorzaak en de noodzaak van maatregelen te beoordelen. Geef de deskundige een concrete vraagstelling. Een rapport dat alleen vaststelt dat meer water aanwezig was dan verwacht, zegt nog niet of sprake is van materiële schade in de zin van de polis.
Bewaar ook de oorspronkelijke begrotingen en wijzigingen. Voor een discussie over ‘hoe dan ook noodzakelijke kosten’ zijn juist die stukken relevant. Laat in rapporten onderscheid maken tussen waarnemingen, aannames en juridische kwalificaties; het laatste woord over polisdekking ligt niet automatisch bij de bouwkundige expert.
Hoe handelt u bij een acute situatie zonder het bewijs te verliezen?
Veiligheid en noodzakelijke schadebeperking vragen soms directe actie. Leg waar mogelijk eerst de toestand vast, meld de gebeurtenis tijdig en houd de verzekeraar op de hoogte van de genomen maatregelen. Wacht bij een onveilige situatie niet uitsluitend op een discussie over de vergoeding.
Maak tegelijk duidelijk waarom een maatregel op dat moment nodig was en wie daarover heeft geadviseerd. Een kort dagrapport met foto’s, meetwaarden, tijdstippen en de afweging van de uitvoerder kan later meer waarde hebben dan een uitgebreide reconstructie maanden na het incident.
Een melding moet niet worden gepresenteerd als een erkenning dat de kosten per definitie onder of buiten de dekking vallen. Beschrijf de feiten en vraag het standpunt van de verzekeraar. Maak afspraken over inspectie en het bewaren van relevante onderdelen wanneer vervanging of herstel nodig is.
Fictief voorbeeld: dezelfde pomp, verschillende functies
Een pomp kan worden ingezet om een bouwput droog te houden zodat de kelder volgens plan kan worden gestort. Een pomp kan ook worden ingezet om onmiddellijk verdere beschadiging van al gerealiseerd werk te voorkomen. De apparatuur is hetzelfde, maar de juridische functie van de kosten kan verschillen.
Dit fictieve voorbeeld geeft geen dekkingsoordeel. Het laat zien waarom de omschrijving ‘pompkosten’ onvoldoende is. De oorzaak, het dreigende of ingetreden schadegeval en de polisvoorwaarden bepalen of de kosten als uitvoering, herstel of beredding moeten worden beoordeeld.
Veelgestelde vragen
Betekent ‘all risks’ dat alle onvoorziene bouwkosten verzekerd zijn?
Nee. De dekkingsomschrijving, verzekerde objecten en uitsluitingen blijven bepalend. Een financieel nadeel of tegenvallende bodemgesteldheid is niet automatisch materiële schade.
Is water in een bouwput nooit verzekerd?
Dat volgt niet uit het arrest. Het hof beoordeelde de concrete fysieke toestand en polis. Bij aantoonbare beschadiging van verzekerd werk of andere voorwaarden kan de beoordeling anders zijn.
Zijn bereddingskosten alleen mogelijk nadat schade is ontstaan?
Nee. Ook maatregelen tegen een concrete dreiging van verzekerde schade kunnen relevant zijn. Maar maatregelen die nodig zijn om het werk überhaupt deugdelijk uit te voeren, zijn niet daarom automatisch bereddingskosten.
Moet ik de afwijzing van de schade-expert accepteren?
Een expertiserapport is belangrijk, maar de feiten, vraagstelling en polisinterpretatie kunnen worden onderzocht. Vraag een gemotiveerd dekkingsstandpunt en laat beoordelen of technisch of juridisch tegenonderzoek zinvol is.
Een dekkingsverweer begint met de juiste kostensplitsing
Heeft uw CAR-verzekeraar extra bouwkosten of waterschade afgewezen? Via Arslan Advocaten kunt u de polis, afwijzing, rapporten en gespecificeerde kosten voorleggen. Laat beoordelen welke vraag technisch en welke vraag juridisch is. De passende procedure en kosten van bijstand worden afgestemd op het belang en bewijs van de zaak.
Bron: gerechtshof Amsterdam, 25 augustus 2026, ECLI:NL:GHAMS:2026:2410, onder meer r.o. 6.3–6.8. De besproken polis en feiten bepalen de reikwijdte van de uitkomst.